حسابات الاستثمارات المقيدة في المصارف الاسلامية حسابات الاستثمارات المقيدة في المصارف الاسلامية قراءة المزيد »
مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – مبدأ الحيطة والحذر مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – مبدأ الحيطة والحذر قراءة المزيد »
مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – مبدأ الإفصاح التام مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – مبدأ الإفصاح التام قراءة المزيد »
مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – مبدأ الاعتراف بالإيرادات والمصروفات مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – مبدأ الاعتراف بالإيرادات والمصروفات قراءة المزيد »
مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – الجزء الأول مقاربة ومقارنة بين معايير المحاسبة الدولية ومعايير هيئة المحاسبة للمؤسسات المالية الاسلامية – الجزء الأول قراءة المزيد »
الفرق بين أعمال تحت التنفيذ والمشروعات تحت التنفيذ الفرق بين أعمال تحت التنفيذ والمشروعات تحت التنفيذ قراءة المزيد »
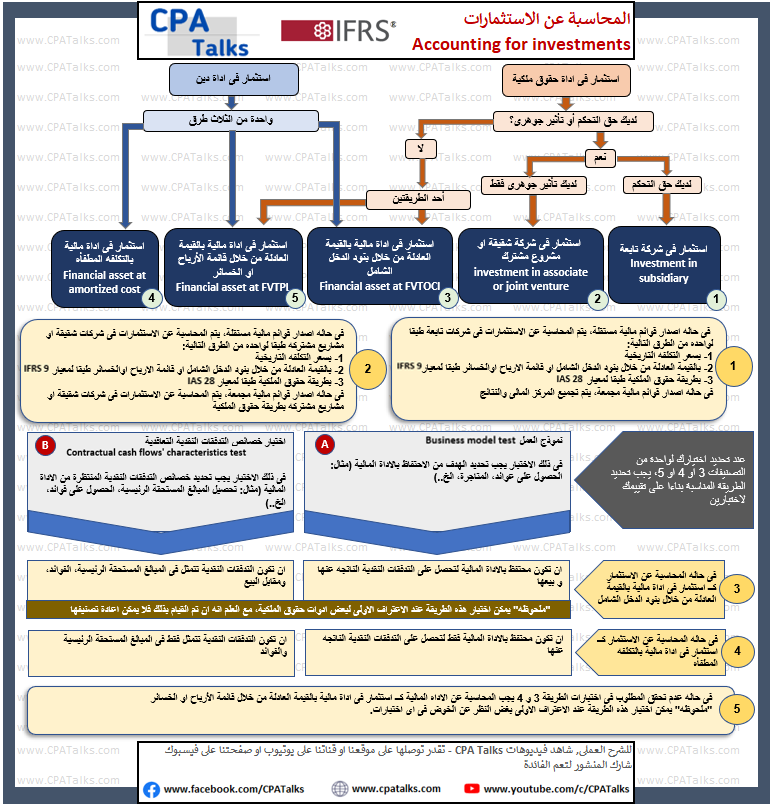
ملخص تصنيف الاستثمارات طبقا لمعايير المحاسبة الدولية ملخص تصنيف الاستثمارات طبقا لمعايير المحاسبة الدولية قراءة المزيد »
Functional Currency بناء على المعيار الدولي IAS 21 Functional Currency بناء على المعيار الدولي IAS 21 قراءة المزيد »